おはようございます。neneです^^
人生の三大資金のひとつである「教育費」。
子どもがいる家庭では、「教育費って、どうやって貯めればいいの?」と悩みますよね。
我が家には子どもが2人いるため、2人分の教育費をどう準備していくか、ずっと考えています💦
今回は、我が家が実践している先取り貯金・児童手当の活用・資産運用・日々の節約について紹介します。
我が家の教育費の貯め方
我が家では、子どもの教育費を「先取り貯金+資産運用」で準備しています。
「教育費を貯めなきゃ!」と思っても、毎月余ったお金を貯めようとすると、なかなか残りません。
そこで我が家が実践しているのが「先取り」です。
先取り貯金は別口座へ決まった金額を入金☆
貯金用の口座を新たに作成し、その口座に毎月決めた金額を入金するとコツコツ貯まっていきます^^
そんな貯金するお金ない…と思った場合、月1万円と賞与の一部だけでも貯め始めると
貯金の楽しさが出始めるかもしれません…✨
児童手当は子どもの口座へ
子どもが産まれるとお金がかかるようになりますが、児童手当もいただけますよね。
皆さん、この児童手当はどうされていますでしょうか?
我が家では、児童手当は使わずに子どもの口座へ。
そして、そのお金を使って子どもの資産形成をしています。
そして、
今後は「こどもNISA」が始まる予定なので、我が家も活用する予定です。
ちなみに、2027年から始まる予定の「こどもNISA」は、0~17歳が対象で、年間投資枠60万円・非課税保有限度額600万円という制度設計になっています。
我が家では、これまで子どもの口座で資産形成をしてきました。
今後は、2027年から始まる予定のこどもNISAも活用したいと考えています。
教育費は長期で準備したい一方、使う時期が決まっているお金でもあります。
制度の内容を確認しながら、無理のない範囲で活用していきたいです。
月1万円を10年間積み立てたら?
我が家では、まず月1万円から積み立てる予定です。
上の子は現在小学1年生なので、10年間積み立てるとします。
月1万円×10年間
元本は、
1万円 × 12か月 × 10年=120万円
です。
これを仮に年利5%で運用できた場合、毎月積立・複利で計算すると、
約155万円
になります。
つまり、
元本120万円 → 約155万円
で、運用益は約35万円。
※年利5%で運用できた場合のシミュレーションであり、将来の運用成果を保証するものではありません。
でも「教育費を全部投資」は怖い
ただ、投資はあくまで投資なので、上下があり、大学入試時など、使用したい時に元本割れをする可能性もあります…。

学費を捻出するとき大暴落してたら辛すぎですよね…
教育費は使う時期が決まっているお金なので、すべてを投資に回すのではなく、現金とのバランスも大切だと考えています。
「教育費を貯めるための節約」
冒頭に記載しました「先取り貯金」でもそうですが、そんな簡単に貯金できたら苦労しないですよね…。貯金をするためだけに娯楽を全て削って生活するのも違うと思いますし…。
さらに、現在は物価高ですしね…。たまごやバナナ、アボカドが100円だった時代がめちゃくちゃ前に感じます…。泣
最近は物価高で辛いですね……😭
普段生活する上で、ここを削ると辛い…ここは他の人はお金をかけてるかもしれないけど、自分は別にお金をかけなくても辛くないかも?!と色々試すことで、自分なりの節約が見つかるかもしれません。
我が家がケチっても問題ない小さな節約はこちらです…👇
我が家がやっている小さな節約
- 楽天で買い物するときは楽天マラソンを利用
- 子どもの髪は自宅カット
 | 価格:2480円 |

散髪用ハサミで定期的に子どもの髪を切っています~✂
子どもが嫌がらないうちは、お家美容院で節約したいと思います~✂
- 自分の美容院は年2回程度
- 夫は1,000円カット(最近は1000円カットも値上がりして1300円などになってるんですね💦)
- 休日はできるだけ公共施設へ
- スーパーでは割引商品を選ぶ
ただ、野菜や果物は傷んでしまっていることもあり、最近は「定価でも新鮮なものを買った方が結果的にお得かも」と考えるようになりました。
最後に「我が家の教育費の考え方」
我が家の教育費の貯め方は、特別な方法ではありません。
・児童手当を使わずに子どもの資産形成へ
・毎月の先取り貯金
・できる範囲で節約して貯める
・投資だけに頼らず、現金とのバランスも考える
これからも無理のない範囲で、子どもの将来のお金を準備していきたいと思います。
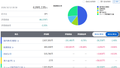
実際に、子ども口座で6年間運用した結果はこちらで公開しています!
我が家が実践している節約方法については、こちらの記事でも詳しく紹介しています。
コメント