おはようございます。neneです^^
今回は、個人向け国債を100万円分購入しました!
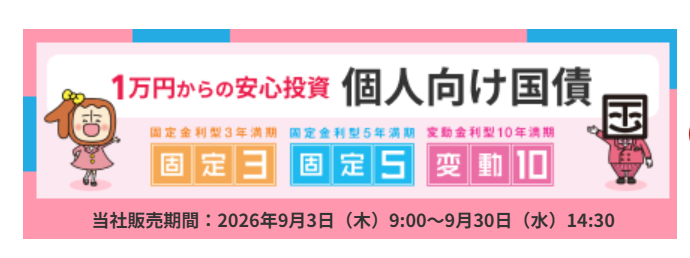
※画像は楽天証券からの引用です。
以前から「現金を持ちすぎているかな?」と少し気になっていたのですが、資産をすべて株式などのリスク資産にするのも不安💦
そこで今回は、現金の一部を比較的リスクを抑えながら、金利も受け取れる個人向け国債に移してみることにしました。
現在の資産配分です👆
現在の資産配分を確認してみると、現金の割合が44%で、1,000万円以上あります。
「さすがに現金が多すぎるかな?」
と思うようになってきました。
そこで、
「リスクをあまり取りたくないお金を、少しでも金利が付くところに置いてみよう!」
と思い、今回100万円分の個人向け国債を購入しました。
そもそも「国債」って何?
国債を簡単に説明すると、
「国にお金を貸して、そのお礼として利子を受け取り、決められた日に元本を返してもらう仕組み」
です。
イメージとしては、
私 → 国にお金を貸す
↓
国 → 利子を支払う
↓
満期 → 元金が戻ってくる
という感じです。
今回私が購入したのは「個人向け国債」。
個人向け国債は、年2回、半年ごとに利子が支払われます。また、変動10年の場合、適用利率は半年ごとに見直されます。
そして満期を迎えると、額面金額が償還されます。
「投資」というと株式や投資信託をイメージしやすいですが、国債は国にお金を貸す投資と考えると分かりやすいですね。
個人向け国債には3種類ある
日本の個人向け国債には、主に次の3種類があります。
- 変動10年
- 固定5年
- 固定3年
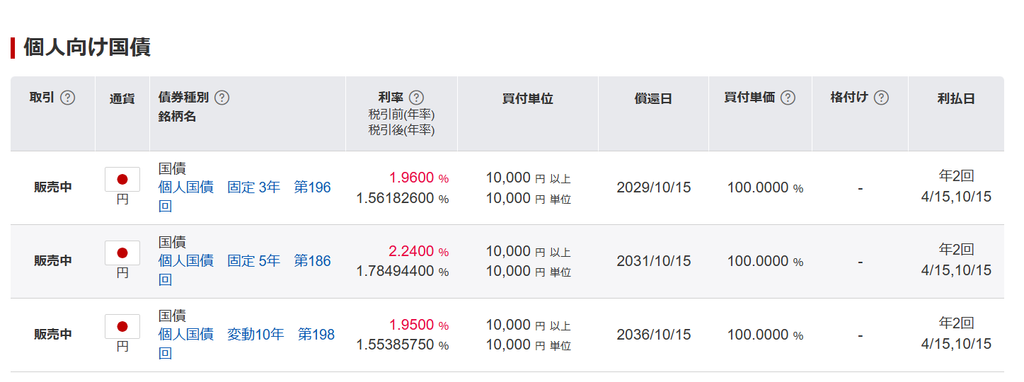
「変動」「固定」という名前の通り、金利の仕組みが違います。
変動10年は、金利が半年ごとに見直されるタイプ。
一方、固定5年・固定3年は、購入時に決まった金利が満期まで変わりません。
私は今回、変動10年を選びました。
理由は、
「これから金利がさらに上昇する可能性もあるのでは?」
と思ったからです。
金利が上昇すれば、変動10年は半年ごとに適用利率が見直されるため、その恩恵を受けられる可能性があります。
もちろん、反対に金利が下がれば、受け取れる利子も下がります。
個人向け国債の金利が上がっている!
以前は、
「国債って金利が低いイメージ……」
と思っていました。
ところが、ここ数年で金利が上昇しています。
私が購入を検討するきっかけのひとつになったのも、この金利上昇です。
変動10年の初回適用利率
- 2024年9月:0.61%
- 2025年9月:0.97%
- 2026年9月:1.95%
この3年間で、かなり上昇しています。
2026年9月募集分の個人向け国債「変動10年」は、表面利率が年1.95%(税引前)となっています。
もちろん、今後もずっと金利が上がり続けるとは限りません。
それでも、
「現金のまま置いておくより、こういう選択肢もあるんだ!」
と、今回改めて知りました。
個人向け国債はどこで買える?
個人向け国債は、証券会社や銀行など、さまざまな金融機関で購入できます。
今回、私が選んだのは楽天証券です。
本当は、個人向け国債のキャンペーンをやっている金融機関もあったので、
「せっかくならキャンペーンを利用したい!」
と思っていました。
……が、
現在キャンペーンを行っている金融機関は、私が口座を持っていないところでした。
キャンペーンのためだけに新しく口座を作るのもなぁ……と思い、
今回は楽天証券で購入することにしました!
楽天証券なら楽天ポイントももらえる!
楽天証券では、ハッピープログラムを利用すると、個人向け国債の買付金額に応じて楽天ポイントがもらえます。
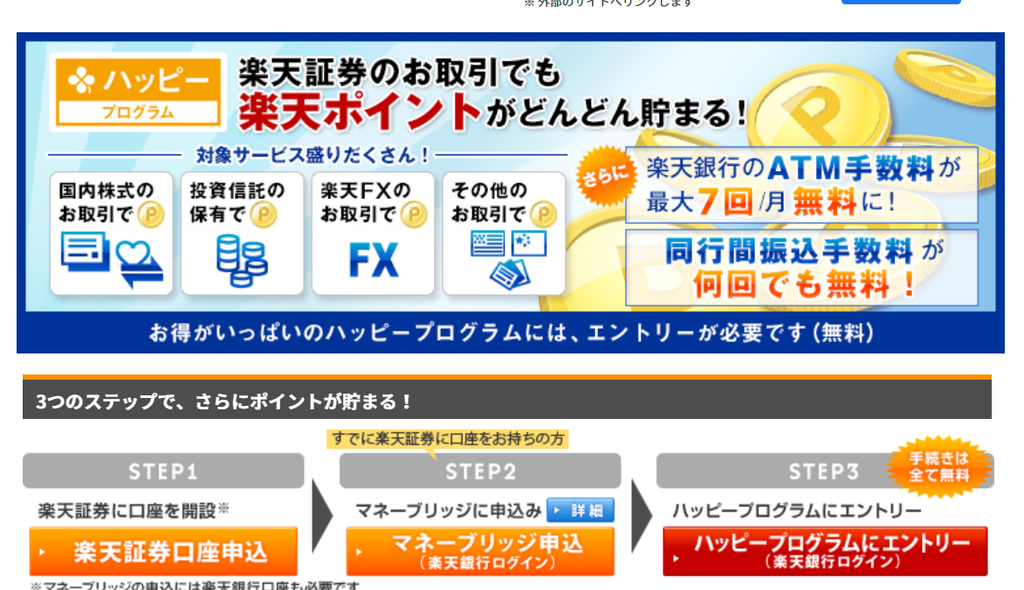
※楽天銀行から画像を引用しました。
現在は、
個人向け国債:買付金額3万円ごとに1ポイント
となっています。
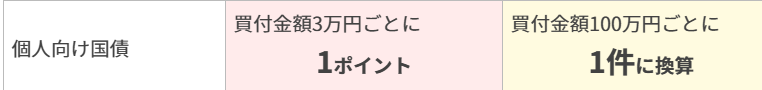
私は今回、100万円分を購入したので……
33ポイント!
少額ではありますが、
国債を購入して、利子を受け取れて、さらにポイントまでいただける
と思うと、ちょっと嬉しいです♪
ちなみに、楽天証券のハッピープログラムでポイントや取引件数の対象となるには、事前に条件を満たす必要があります。
100万円を個人向け国債にしてみた理由
今回、私が個人向け国債を購入した理由をまとめると、
- 現金保有率が44%と高かった。
- 現金が1,000万円以上ある。
- 現金1,000万円のすべてを株式などのリスク資産に投資するのは不安。
- 少しでも金利が付くところに置きたかった。
- 金利が上昇してきている。
- 変動10年なら今後の金利上昇にも対応できる。
- 楽天証券なら楽天ポイントももらえる。
という理由です。
もちろん、個人向け国債にも「発行後1年間は原則として中途換金できない」などのルールがあります。1年経過後は中途換金できますが、その際には直前2回分の利子相当額を基準とした中途換金調整額が差し引かれます。
そのため、すぐに使う予定のないお金の一部を置いておくのがよさそうです。
まとめ
今回、初めて個人向け国債を購入してみました。
100万円を購入したので、今後どのくらい利子がもらえるのかも楽しみです♪
株式のように大きなリターンを狙う商品ではありませんが、
「リスクはできるだけ抑えたい。でも、現金のまま置いておくのももったいない」
というお金の置き場所として、個人向け国債はひとつの選択肢になりそうです。
私自身、これまでは「国債ってなんとなく難しそう……」と思っていました。
でも実際に調べて購入してみると、
「国にお金を貸して、利子を受け取る」
というシンプルな仕組み。
これからも、自分の資産状況を見ながら、
「どのお金を現金で持つのか」
「どのお金を投資に回すのか」
「どのお金を国債などで運用するのか」
を考えていきたいと思います。
今回購入した100万円についても、今後の利子や資産配分の変化をブログで記録していきたいと思います♪
コメント